-
Xでシェア
-
Facebookでシェア
-
LINEでシェア
-
LinkedInでシェア
-
記事をクリップ
-
記事を印刷
50年で様変わりした
日本のコーポレートガバナンス
いまから50年前、日本企業の資金調達は銀行借り入れが中心で、メインバンクが取引先企業の経営を監督する役割を担っていた。当時、日本では「コーポレートガバナンス」という語は知られておらず、資本コストの概念もなかった。株式発行は銀行借り入れに比べて有利な資金調達と見なされていたので、「無税の上に無利子、借入金と違い、なんに使おうが、銀行から文句も出ない。これをやらない経営者はアホウだよ」(永大産業・深尾茂会長による発言、『朝日新聞』1973年3月14日)という見方もあったほどだ。1980年代のバブル時代にも資本コストは理解されておらず、多くの企業がエクイティファイナンス(新株発行による資金調達)を行った。
1990年代半ば頃までの株式市場では、株式持ち合いや証券会社による株価のコントロールにより、業績が悪化すると株価が下がるという市場による規律もほとんど機能していなかった。業績は株価を動かす30以上ある要因(材料)の一つにすぎず、市場の需給の影響のほうが大きかった。株式市場の入門書も「価値」(理論株価)と「価格」(実際の株価)は食い違うことが多いと指摘していた。経営者も株価にあまり注意を払わず、「常に株価を気にしなければならない米国の経営者は気の毒だ」という声もあった。
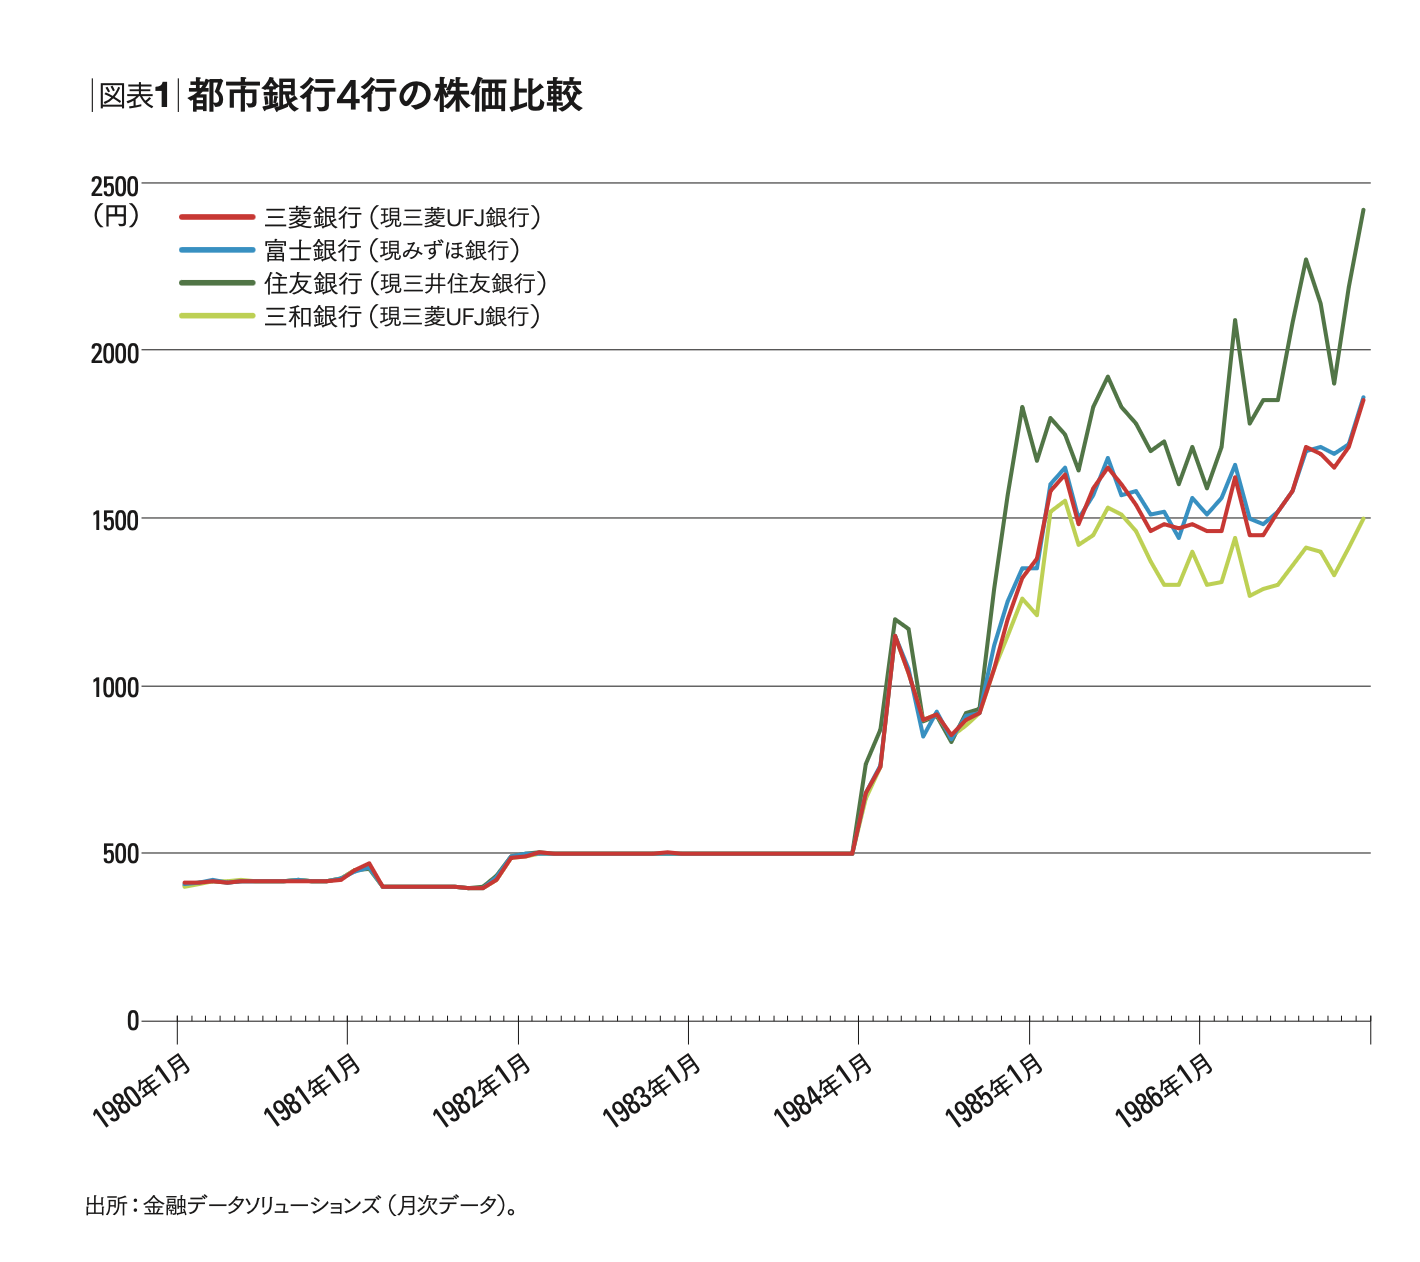
図表1「都市銀行4行の株価比較」は、都銀上位4行の1980~1986年の株価の推移である。持ち合い比率が高く、浮動株が少なかったうえに、幹事証券会社が株価をコントロールしていたので株価の値動きも小さく、「管理相場」といわれていた。だが、次第に時価発行が定着して銀行も時価ファイナンスを検討するようになり、1984年以降、株価を「市場に任せる」ようになった[注1]。
日本の経営者は株価に関心が薄かったばかりではない。会社法には株主の利益の尊重が明記されていたが、株主を重視していなかった。株主よりも従業員のほうが重要な利害関係者と考えられていた。筆者は1945~1990年代半ばまでの日本企業のコーポレートガバナンスについて、経営者が株主を重視しなかったのは「株式市場の機能不全と投資家の短期的・投機的傾向が重要な原因である」という仮説を述べてきた[注2]。
1990年代以降、市場のグローバル化や持ち合いの解消が進み、テクノロジーや新しい分析手法などを活用した投資分析の高度化、海外投資家のプレゼンスの拡大などによって、株式市場の機能不全が改善した。それに伴い、市場による規律づけが徐々に働くようになり、経営者の株主に対する意識も変化した。結果的に仮説が正しかったといえよう。
日本でコーポレートガバナンスへの関心が高まったのは1990年代以降である。契機となったのは、バブル崩壊による業績悪化と株価低迷、企業不祥事の多発、直接金融の発達、外国人株主の台頭、金融危機による持ち合いの解消などだった。その結果、監査役の権限の強化、指名委員会等設置会社の導入(2002年商法改正)、金融商品取引法(日本版SOX法)などの改革が進んだ。同時期に、海外でもガバナンス改革が進み、社外取締役が増え、取締役会の監督機能が強化されたが、日本では監査役の権限が拡大された一方、社外取締役の数は少ないままだった。
その後、2013年の日本再興戦略で、成長戦略の一環としてコーポレートガバナンスの見直しが取り上げられたことがきっかけで、改革が大きく前進し、取締役会の監督機能は強化された。こうした状況は、1990年代からコーポレートガバナンスについて研究してきた筆者にとって、隔世の感がある。しかしながら、コーポレートガバナンスの本来の目的である、業績や中長期的な企業価値が大きく向上したとは言いがたい。
本稿では、まず2010年代半ば以降のガバナンス改革を振り返る。そのうえで、株式会社において、経営陣と株主などのステークホルダーとの「結節点」として重要な役割を担う取締役会の実効性をさらに高める方策を解説する。そして、監督機能を維持しつつ、企業価値向上を実現する新たな取締役会のモデルとして、CEOと独立取締役が密接に協働する共創型取締役会(co-creation board)を提唱したい。
2010年代半ば以降のコーポレートガバナンス改革
2つのコードによる改革
2010年代半ば以降のガバナンス改革の特徴は、2014年に導入されたスチュワードシップ・コード(SC)、翌年導入のコーポレートガバナンス・コード(CGC)によって進められたことである。それまでのガバナンス改革は会社法改正(ハードロー)によって進められ、詳細なルールを定めた(細則主義)のに対し、2つのコードは罰則が科されないソフトローで、プリンシプルを示す原則主義である。原則を示し、各社が実情に応じて「comply or explain」(「遵守するか説明せよ」)を選択する仕組みにより、より高いハードルを掲げて改革を加速させることができた。