-
Xでシェア
-
Facebookでシェア
-
LINEでシェア
-
LinkedInでシェア
-
記事をクリップ
-
記事を印刷
トヨタはなぜROEを経営指標にしているのか
前回見てきたように、販売台数・売上高・利益のいずれにおいても自動車業界の世界トップクラスに立つトヨタ自動車(以下、トヨタ)ですが、同社ではどのような数値目標を掲げているのでしょうか。
トヨタが目指すのは「ROE20%」
実は、トヨタが経営目標として掲げているのは売上高でも営業利益でもなく、資本効率を示す「ROE(自己資本利益率)20%」です。規模の指標で頂点に近づいた企業にとって、「もっと売る」「もっと稼ぐ」は目標として機能しにくくなる、という事情もあるのでしょう。
世界トップクラスの売上高と販売台数を誇るトヨタにとって、規模の拡大によって成長を追求する余地は限られています。一方、持てる資本をより効率的に活用し、利益を生み出す力を高めることには、まだ伸びしろがあります。成長の物差しを「どれだけ大きくなるか」から「いかに効率よく稼ぐか」へと転換する。トヨタのROE20%という目標には、そうした意図が込められていると考えられます。
「ROE20%」という水準は、トヨタのIR資料の中でも繰り返し示されています。2025年3月期の決算説明会資料には「モビリティカンパニーへの変革:ROE20%」と明記され、株主が投資の見返りとして企業に求める収益率である株主資本コストを「6〜10%程度」と置いたうえで、新車事業とバリューチェーン(VC)事業の相乗効果によって資本効率を引き上げる絵姿が描かれています。
ここでいうVC事業とは、補給部品・用品、車検やメンテナンス、販売金融・保険、中古車、コネクティッドサービスなど、新車販売後の保有車両から継続的に得られる収益事業を指します。
中古車として他の人の手に渡ったものも含めると、世界を走るトヨタ車は約1億5000万台。この保有台数を基盤として生み出される営業利益は、年間およそ1500億円のペースで積み上がり、2026年3月期の決算説明会資料では2.1兆円に達しています。
VC事業の中で特に大きな利益を生んでいるのが、自動車ローンやリースを手掛ける金融事業です。有価証券報告書によると、2026年3月期の金融事業の営業利益は8517億円で、全社の営業利益3兆7662億円の2割強を占めます。2023年3月期の4375億円から3年で約2倍に増え、関税の影響で自動車事業が減益となる中、利益を下支えしました。
ただし金融事業は、ローンやリースの債権を抱えるため、多くの資産を必要とします。2026年3月期末の金融事業にかかる債権は約39兆円と、総資産105.5兆円の4割近くに達します。金融は稼ぐ力こそ大きいものの、「少ない資本で稼ぐ」事業ではないのです。
一方、2026年3月期のVC事業の増益1650億円のうち、金融事業によるものは500億円で、残る1150億円は補給部品・用品、中古車、コネクティッドなどによるものでした。すなわち、増益の中心は、すでに金融以外の事業に移りつつあるのです。
金融以外のVC事業は新車ほど大規模な設備を必要としないため、少ない資本で利益を生むことができます。これが、ROE20%への道筋としてVC事業が前面に出る理由です(図表1)。
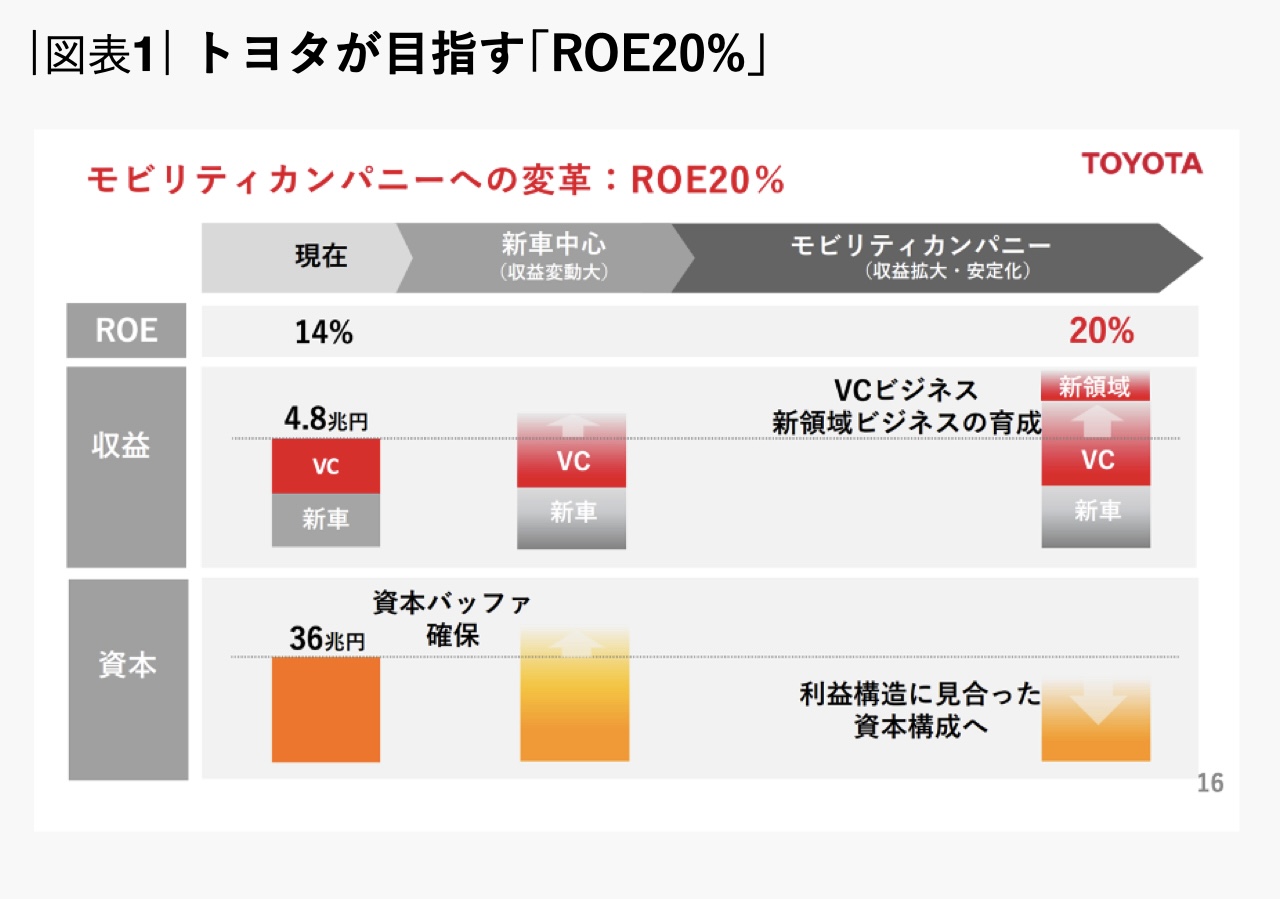
出所:トヨタ 2025年3月期 決算説明資料より。
ROEを見れば財務戦略・効率性・収益性がわかる
ROEは「当期純利益÷自己資本」、すなわち株主から預かった資本に対して、どれだけの利益を生み出したかを示す指標です。
トヨタのROEは、リーマンショック直後の2009年3月期には−4.0%でしたが、2021年3月期には10.2%、2025年3月期には13.6%にまで回復しています(図表2)[注1]。